Como vender fiado sem prejuízo
O fiado segura cliente, mas pode secar o caixa. Veja quando vale a pena, as regras que evitam o calote, como definir o limite de cada cliente, como cobrar sem constranger e o que fazer quando ele não paga.
Vender fiado é entregar o produto hoje e combinar o pagamento para depois, sem cartão ou boleto no meio: a loja empresta o próprio dinheiro ao cliente. Dá para vender fiado sem prejuízo quando três coisas estão definidas antes da venda: quem pode comprar, até quanto e em que data paga. O resto é anotar cada venda na hora e cobrar sempre do mesmo jeito.
O que é vender fiado
Fiado é a venda a prazo combinada só na confiança, anotada pela própria loja, tradicionalmente numa caderneta. É diferente do cartão de crédito, em que quem assume o risco é a operadora, e do crediário formal, que costuma ter contrato, parcelas e consulta de crédito. No fiado, se o cliente não paga, o prejuízo é da loja.
Ele é comum em mercadinhos, padarias, lojas de bairro, revenda de cosméticos e roupas, e em qualquer negócio em que o cliente volta sempre e o lojista conhece pelo nome.
Vale a pena vender fiado?
Vale quando o fiado traz venda que não aconteceria de outro jeito e o dinheiro volta no prazo. Os ganhos são reais: o cliente compra mais vezes, prefere a sua loja à do concorrente e se sente reconhecido.
O custo também é real, mesmo quando o cliente paga. Enquanto o dinheiro não volta, a loja já pagou o fornecedor, o aluguel e a mercadoria reposta. Uma conta simples ajuda a enxergar: se a loja vende R$ 6.000 por mês e 25% sai no fiado com 30 dias para pagar, há sempre cerca de R$ 1.500 fora do caixa. Se 1 em cada 10 clientes não paga, são R$ 150 de prejuízo por mês, e com uma margem de 30% seria preciso vender mais R$ 500 só para cobrir esse valor.
Por isso, a pergunta não é só "vale a pena vender fiado?", e sim "quanto do meu caixa posso deixar na rua?".
8 regras para vender fiado sem prejuízo
1. Só venda fiado para cliente cadastrado
Antes da primeira compra a prazo, anote nome completo, telefone, endereço e, se o cliente aceitar, CPF. Cliente novo, que ninguém conhece, compra à vista nas primeiras vezes. O fiado é um benefício de quem já tem histórico com a loja.
2. Defina um limite para cada cliente
O limite é o valor máximo que o cliente pode dever ao mesmo tempo. Ele vem antes da compra, e não depois do susto. A próxima seção mostra como calcular.
3. Combine a data de pagamento na hora da venda
"Paga quando der" não é prazo. Combine uma data, de preferência perto do dia em que o cliente recebe o salário, e anote junto com a compra. Para valores maiores, dividir em parcelas com vencimentos definidos ajuda o cliente a pagar e você a cobrar.
4. Anote a compra no momento, com o cliente presente
Produto, valor, data da compra e data de pagamento. Anotar depois, de memória, é o caminho mais curto para a discussão "eu não comprei isso". Mostrar o saldo ao cliente na hora da compra também evita surpresa no dia de pagar.
5. Registre cada pagamento, inclusive os parciais
Pagou R$ 50 de uma conta de R$ 200? Anote o pagamento e o saldo que resta, R$ 150. Sem isso, nem você nem o cliente sabem quanto falta, e a desconfiança aparece dos dois lados.
6. Não abra fiado novo com conta vencida
É a regra que mais protege o caixa. Se o cliente tem saldo atrasado, a próxima compra é à vista até ele acertar. Aplique para todos, para ninguém se sentir perseguido.
7. Cobre sempre, do mesmo jeito
Lembrete um dia antes do vencimento, mensagem no dia e outra alguns dias depois. Quando a cobrança é padrão, ela deixa de ser pessoal: é só a rotina da loja. As mensagens prontas estão mais abaixo.
8. Acompanhe o total que está na rua
Uma vez por semana, some quanto os clientes devem e quanto já venceu. Se o total cresce mês a mês, é sinal para reduzir limites ou parar de liberar fiado novo por um tempo.
Como calcular o limite de fiado de cada cliente
Não existe número certo para todo mundo, mas um método simples evita o chute:
- Defina quanto do caixa pode ficar na rua. Por exemplo, até 20% do que a loja vende em um mês. Com vendas de R$ 8.000, são R$ 1.600 no máximo somando todos os clientes.
- Comece baixo com cada cliente. Um ponto de partida é o valor de uma compra comum dele, como R$ 100 para quem gasta R$ 100 por visita.
- Aumente com o histórico. Depois de três ou quatro contas pagas em dia, suba o limite aos poucos, por exemplo 50% por vez.
- Reduza quando atrasar. Pagou com atraso, o limite volta ao valor anterior. Atrasou de novo, a compra passa a ser à vista.
Assim, o limite acompanha o comportamento do cliente, e a soma de todos nunca passa do que o caixa aguenta.
Como anotar o fiado: caderneta, planilha ou aplicativo
| O que muda | Caderneta | Planilha | Aplicativo da loja |
|---|---|---|---|
| Custo | Quase nenhum | Grátis | Mensalidade |
| Saldo de cada cliente | Somado à mão | Fórmula, se montada certo | Calculado sozinho |
| Total que está na rua | Difícil de ver | Possível, com mais uma aba | Na tela |
| Limite | Na memória | Precisa conferir | Aviso no cadastro |
| Risco | Perder, rasurar, letra ilegível | Esquecer de atualizar | Depende de registrar a venda |
| Ligação com estoque e caixa | Nenhuma | Nenhuma | A venda fiado desconta o estoque |
A caderneta funciona com poucos clientes e um só atendente. Quando há mais de uma pessoa vendendo, ou quando você precisa saber rápido quanto tem a receber na semana, a planilha ou o aplicativo evitam o erro de conta.
Como cobrar fiado sem perder o cliente
A cobrança fica mais leve quando é combinada antes e enviada no tempo certo. Três mensagens cobrem quase todos os casos:
Um dia antes do vencimento
No dia do vencimento
Alguns dias depois
Algumas atitudes ajudam: cobre em particular, nunca na frente de outros clientes; mande o valor exato e a data da compra; ofereça uma saída, como nova data ou parcelamento; e registre o que foi combinado. Se o cliente pagar uma parte, agradeça e envie o saldo que resta.
O que a lei permite e proíbe na venda fiado
Vender fiado é permitido: é uma venda a prazo combinada entre loja e cliente. Mas a cobrança segue o Código de Defesa do Consumidor, e alguns pontos valem para qualquer loja:
- Cobrança sem constrangimento. O artigo 42 diz que o consumidor em atraso não pode ser exposto ao ridículo nem sofrer constrangimento ou ameaça. O artigo 71 torna crime cobrar com ameaça, afirmações falsas ou de um jeito que exponha a pessoa ou atrapalhe o trabalho, o descanso ou o lazer dela. Na prática: nada de lista de devedores no balcão, post em rede social, cobrança na frente de outras pessoas ou ligações em excesso.
- Multa de até 2%. Na venda com crédito ao consumidor, o artigo 52 limita a multa por atraso a 2% do valor da prestação, e o cliente precisa ser informado antes sobre juros, acréscimos e número de parcelas.
- Cobrança só do valor certo. Quem cobra a mais pode ter de devolver em dobro o que o cliente pagou em excesso, salvo engano justificável. Mais um motivo para anotar cada pagamento.
- Aviso antes de negativar. O artigo 43 exige comunicar o consumidor por escrito antes de abrir um registro dele em cadastro que ele não pediu, como os de proteção ao crédito.
Este guia não substitui orientação jurídica. Antes de cobrar juros ou negativar um cliente, confirme as regras com o seu contador, um advogado ou a associação comercial da sua cidade.
O que fazer quando o cliente não paga
- Converse antes de tudo. Muitas vezes o atraso é aperto passageiro. Pergunte o que aconteceu e proponha uma nova data ou parcelas menores.
- Formalize o acordo. Anote o novo combinado e envie por mensagem para o cliente confirmar. Bloqueie fiado novo até a conta voltar ao normal.
- Faça uma cobrança formal. Se o acordo não for cumprido, envie uma notificação por escrito com valor, datas das compras e prazo para pagar.
- Avalie os serviços de proteção ao crédito. Associações comerciais e birôs de crédito oferecem negativação para empresas, com o aviso prévio ao consumidor.
- Juizado Especial Cível. A Lei 9.099/1995 permite que microempreendedores individuais, microempresas e empresas de pequeno porte cobrem nos juizados dívidas de até 40 salários mínimos. Até 20 salários mínimos, não é obrigatório ter advogado. As anotações de compras e pagamentos são a sua prova.
Para valores pequenos, pese o tempo gasto em cada passo. Às vezes o melhor caminho é encerrar o fiado daquele cliente e seguir.
Alternativas ao fiado
Se o fiado está pesando, dá para manter a facilidade sem carregar todo o risco:
- Cartão de crédito parcelado: o cliente parcela e a loja recebe da operadora.
- Pix com desconto à vista: um pequeno desconto incentiva o pagamento na hora.
- Sinal na encomenda: em pedidos maiores, uma parte é paga antes da entrega.
- Fiado só para os clientes mais antigos, com limite menor, e à vista para os demais.
Como controlar o fiado na Vitrizy
Na Vitrizy, o fiado é uma forma de pagamento do PDV. Na venda, você escolhe o cliente, toca em "Venda fiado" e define quando ele vai pagar: em 7, 15 ou 30 dias, em 30/60/90 ou com a data do primeiro vencimento. O valor entra nas contas a receber, com o total, o que já foi recebido e quanto falta, e a venda desconta as peças do estoque.
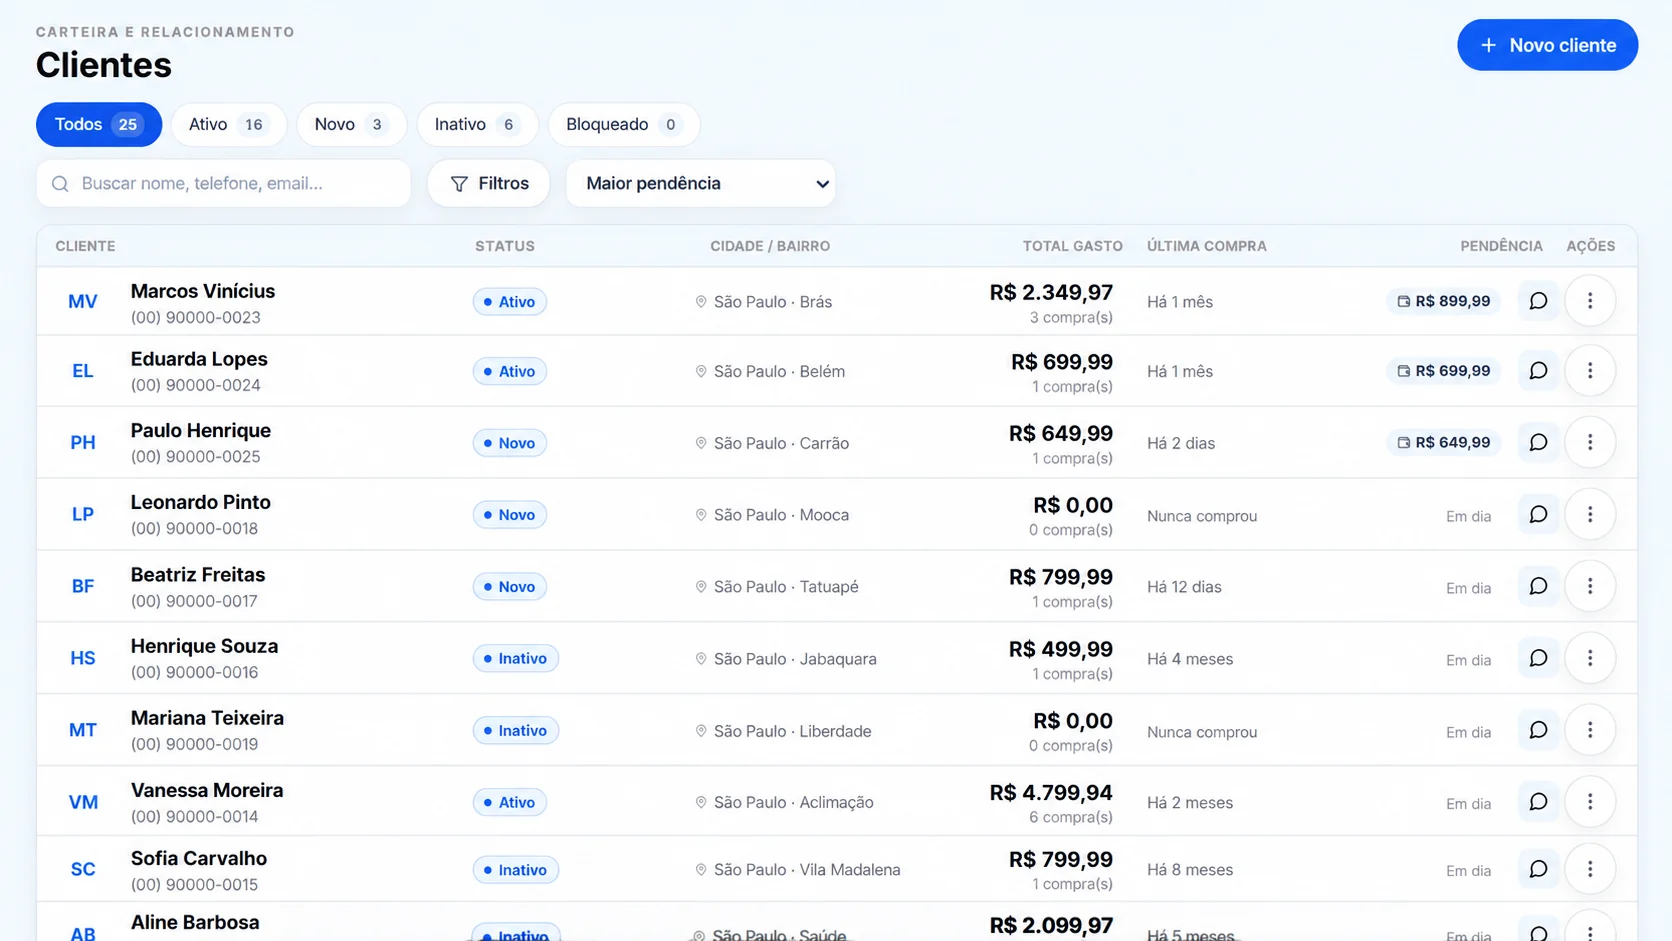
No cadastro do cliente, você define o limite de crédito, e o perfil avisa quando o valor em aberto passa desse limite. A lista de clientes pode ser ordenada pela maior pendência, para você saber por onde começar a cobrar, e o botão de WhatsApp abre a conversa com o cliente para você enviar a sua mensagem. A cobrança continua sendo sua: o aplicativo não envia lembretes sozinho nem calcula juros.
Veja os detalhes na página de controle de fiado.